訂單履約不只是運輸
電商訂單履約是將已接受的訂單轉化為已準備好的貨件,並支援相關作業的營運流程。入庫驗收、儲存、庫存紀錄、揀貨、包裝和退貨,都與承運商配送流程相互連接。
各個步驟彼此依賴。入庫差異可能造成錯誤的庫存紀錄,進而導致訂單無貨可供或揀錯商品。應檢視完整流程,而不是只把出貨當成績效的唯一衡量標準。
入庫驗收與儲存建立庫存紀錄
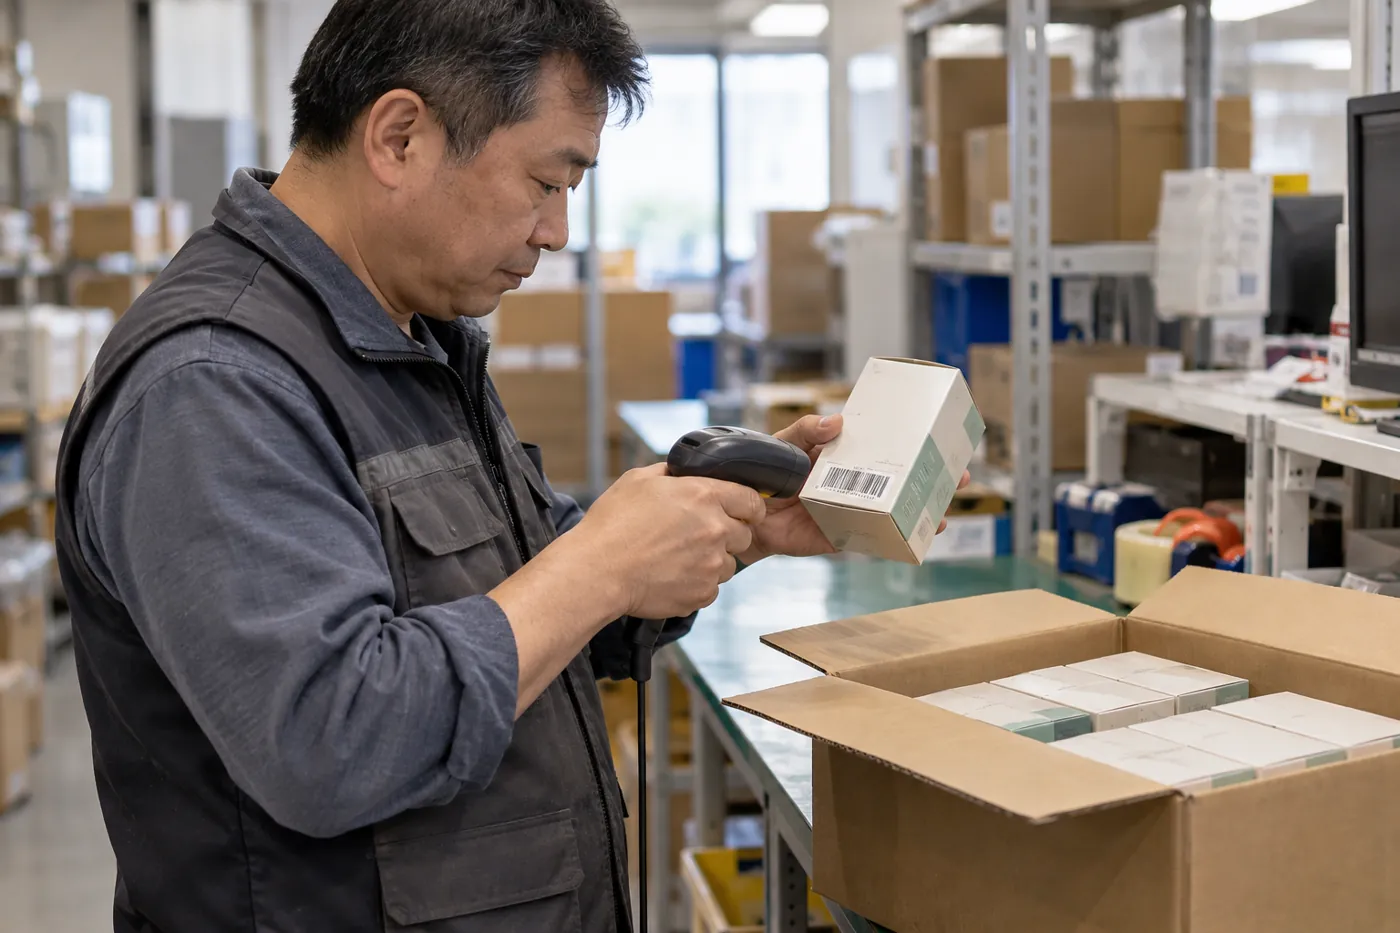
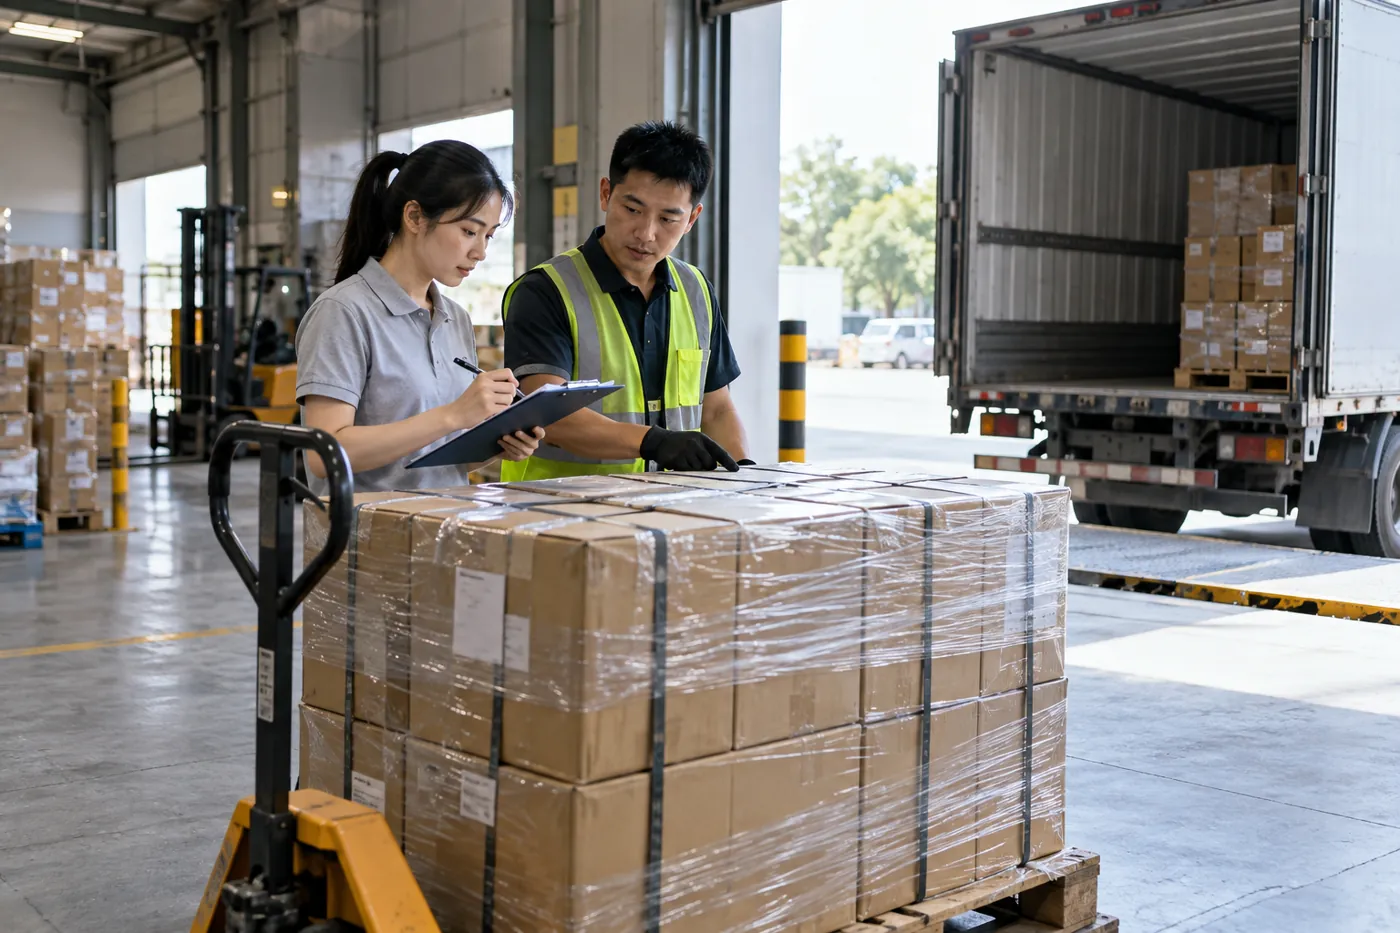
將進貨紙箱和貨物與提供的採購及裝箱資訊進行比對。在庫存被視為可供使用前,記錄驗收數量並回報可見差異。
上架需要團隊能夠一致使用的產品和位置識別方式。清楚的位置紀錄和庫存移動流程,可降低後續揀貨對記憶的依賴,並有助於在發生差異時查明原因。
揀貨、包裝、出貨與退貨
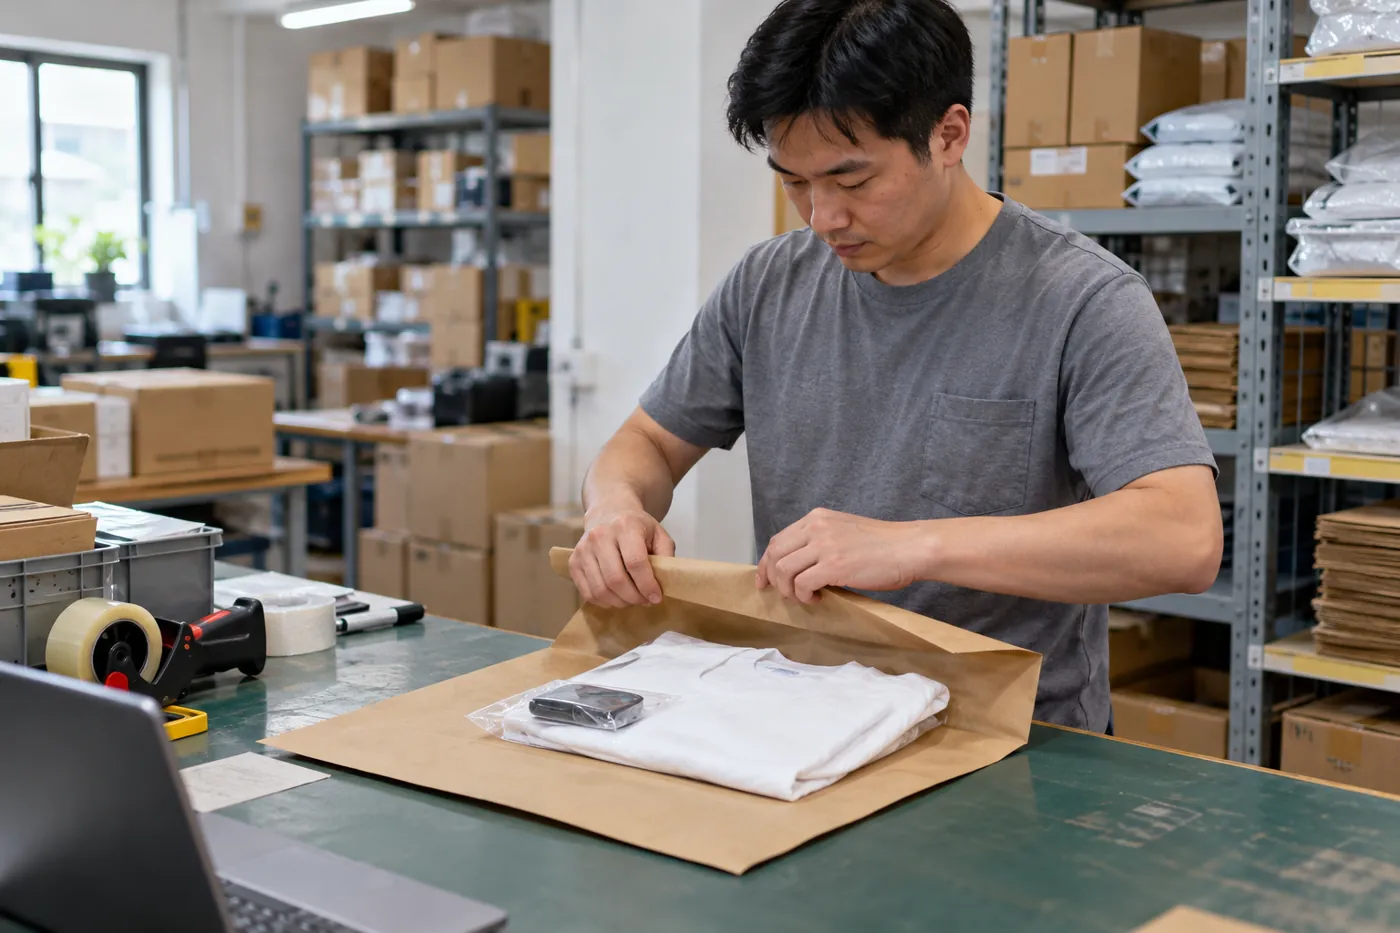
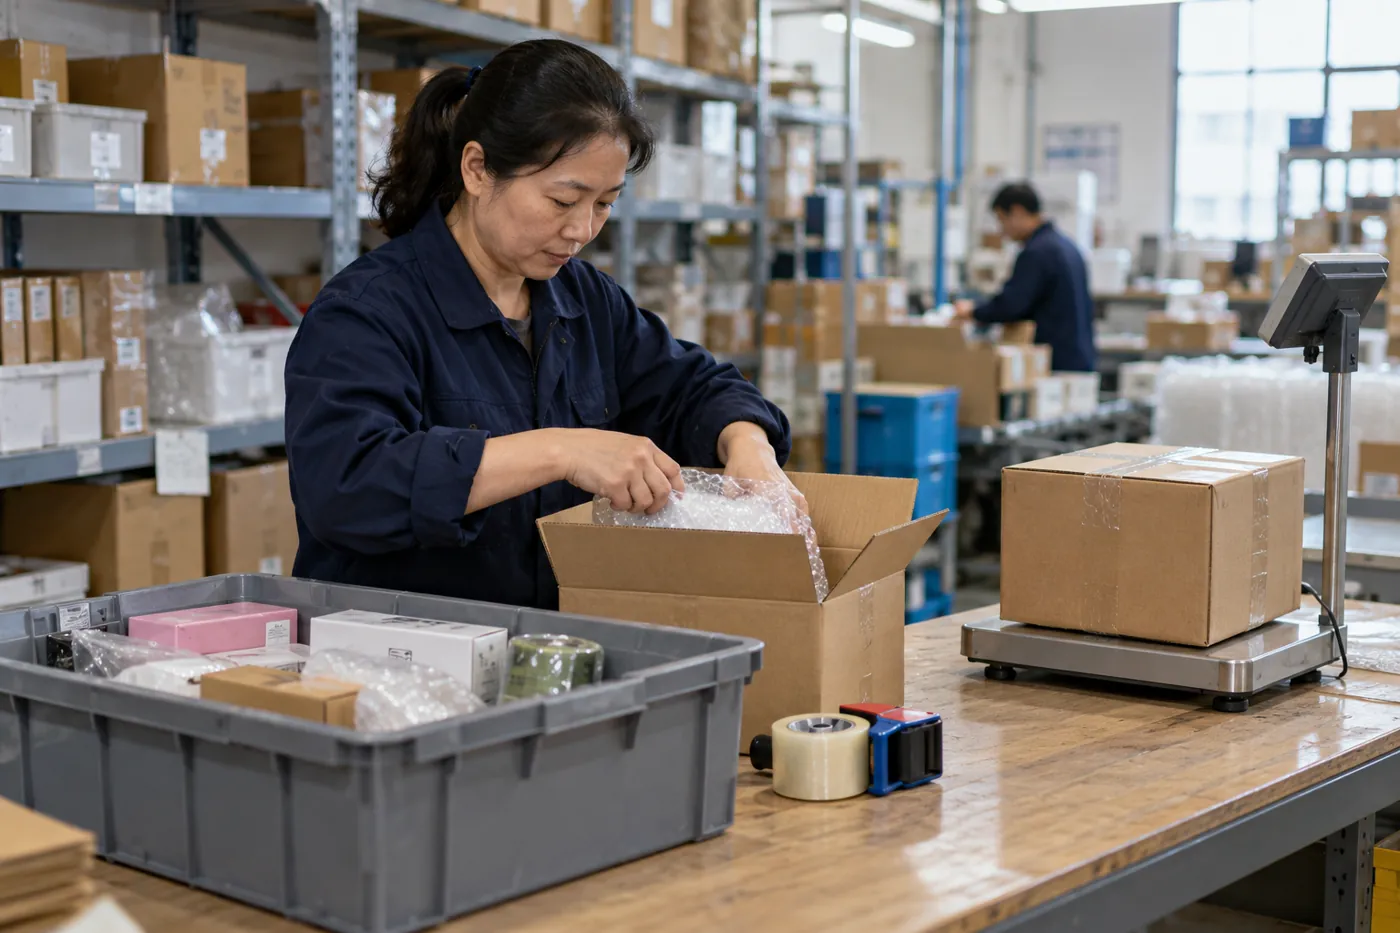
揀貨會依照訂單指定的產品和數量收集商品。檢查作業會將揀選結果與紀錄進行比對。接著按照防護和陳列指示進行包裝,再準備貨件標籤。
將貨物交給承運商以及接收追蹤資訊,都應作為流程的一部分予以記錄。退回貨物需要獨立的核准、接收和檢查流程,之後再決定重新入庫或採取其他處置。
比較自營作業與 3PL 服務範圍
自營配置可直接控制日常作業,但需要空間、人員、設備和管理。若目前的產品和訂單概況適合,尤其重視人工客製化時,這種方式可能較為合適。
3PL 為外部企業執行約定的服務範圍。比較其將接手的工作、所需的指示,以及仍由商家承擔的成本。分階段轉移或設定獨立訂單流,可以提供實際試用,而不必立即轉移完整產品目錄。
計算完整的訂單履約成本
收集入庫驗收、儲存、揀貨、包裝、材料、運輸、退貨及適用的帳戶費用。比較外包方案時,也應納入自營執行相同工作的資源。
將相關總成本除以同一期間處理的訂單數,再與訂單價值和利潤率比較。清楚列出特殊作業和例外情況。單獨看最低揀貨費,無法說明完整流程的成本或客戶體驗。
要求服務提供商示範作業
使用實際產品和訂單要求審查擬議服務提供商。要求說明系統連接、入庫紀錄、包裝指示、報告及貨件追蹤流程。釐清目標及其衡量條件。
檢視完整費用表、退貨流程,以及帳戶離開時庫存和資料如何釋出。應在投入實際庫存前,解決溝通不清或流程不完整的問題。
同時關注庫存與退貨成本
過量庫存和無法供應的庫存會造成不同問題。比較實際盤點數量、記錄的庫存移動和銷售需求,讓倉庫規劃建立在實際庫存,而不是假設的結餘上。
即使產品無法再次銷售,退貨仍會產生運輸、檢查和決策作業。在檢視利潤率及制定面向客戶的政策時,應納入這些工作。清楚的逆向流程是訂單履約規劃的一部分。
審核目前配置並測試一項變更
記錄目前的訂單概況、完整成本、庫存準確度、準備錯誤、出貨表現和退貨情況。使用相同定義,將擬議變更與現有基準進行比較。
先測試有限度的變更,例如包裝流程、承運商選擇或受控的服務商試行。在調整整體作業前檢視實際結果,並確保對客承諾與流程能提供的服務一致。
常見問題
訂單履約與運輸有什麼不同?
運輸是訂單準備完成後的運送過程。訂單履約還包括促成出貨的工作,例如入庫驗收、庫存管理、揀貨、包裝及退貨處理。
商店應在什麼時候考慮外包?
當現有空間、人力、訂單準確率或工作量需要調整時,可檢視外包方案。將明確界定的3PL服務範圍,與改善自營作業所需的實際資源和成本進行比較。
應如何衡量每筆訂單的訂單履約成本?
使用同一期間內的相關成本與訂單數量。納入約定的倉儲作業、包裝、運輸及例外處理,並在比較不同作業模式時維持一致的定義。